10,000 شاحنة لتعويض سفينة واحدة: كيف تعيد أزمة هرمز رسم خارطة الخليج التجارية؟
لم يعد التعطّل الحاد في مضيق هرمز مجرد أزمة مؤقتة في حركة الملاحة يمكن تجاوزها بانتظار هدوء الأوضاع العسكرية. ما يحدث اليوم بدأ يتحول إلى إعادة هيكلة فعلية للخريطة التجارية واللوجستية في الخليج، بعدما كشف الصراع مدى هشاشة نموذج اقتصادي يعتمد بدرجة كبيرة على بوابة بحرية واحدة لربط عدد من أكبر الاقتصادات الخليجية بالأسواق العالمية.
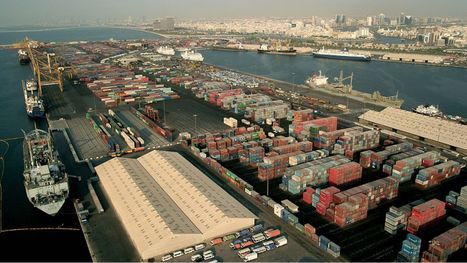
قبل الحرب، كان هرمز من أكثر الممرات البحرية ازدحاماً وحساسية في العالم. لم يكن دوره مقتصراً على النفط والغاز، بل كان أيضاً المدخل الرئيسي للحاويات والمواد الغذائية والمعدات الصناعية والمواد الخام المتجهة إلى موانئ الخليج الكبرى، وعلى رأسها جبل علي.
أما اليوم، فقد تراجعت الحركة التجارية فيه إلى جزء صغير من مستوياتها الطبيعية. وخلال عطلة نهاية الأسبوع الأخيرة، عبرت 17 سفينة سلع فقط، مقارنة بنحو 125 سفينة يومياً في المتوسط قبل الحرب. ولا يعني ذلك توقف الحركة تماماً، إذ ما زالت بعض الناقلات تعبر المضيق، أحياناً من دون تشغيل أنظمة التعريف الآلي لتقليل إمكانية تعقبها.
هذا التراجع لا يعيد فقط تسعير المخاطر الأمنية، بل يفرض على دول الخليج إعادة التفكير في الجغرافيا الاقتصادية نفسها.
فإذا لم يعد من الممكن الاعتماد على هرمز باعتباره الطريق الافتراضي والأقل تكلفة للتجارة، فإن الموانئ الواقعة خارجه، والممرات البرية، وشبكات السكك الحديدية، وعمليات إعادة الشحن بين السفن تتحول من خطط طوارئ إلى أصول استراتيجية.
جبل علي يفقد مؤقتاً ميزته الجغرافية
أحد أبرز الأمثلة على ذلك هو ميناء جبل علي في دبي.
على مدى عقود، بُني جزء كبير من مكانة الإمارات مركزاً إقليمياً للتجارة وإعادة التصدير حول قدرته على استقبال السفن العملاقة القادمة من آسيا وأوروبا وربطها بأسواق المنطقة.
لكن جبل علي يقع داخل الخليج.
وهذا يعني أن السفن القادمة إليه أو المغادرة منه يجب أن تمر عبر هرمز.
ومع انهيار حركة الحاويات عبر المضيق، فقد الميناء مؤقتاً جزءاً من أهميته التشغيلية رغم أن بنيته التحتية نفسها لم تتضرر.
وبحسب بيانات نقلتها Financial Times، تراجعت حركة سفن الحاويات عبر المضيق بنحو 94 في المئة مقارنة بالمستويات السابقة للحرب، واضطرت شركات إلى البحث عن موانئ بديلة خارج الخليج أو استخدام النقل البري لإيصال البضائع إلى الأسواق الداخلية.
هذا مثال واضح على أن قيمة الميناء لا تحددها الأرصفة والرافعات وحدها.
الموقع الجغرافي نفسه أصبح عاملاً من عوامل المخاطر.
الفجيرة تتحول من أصل نفطي إلى بوابة تجارية أوسع
لهذا السبب تبدو الفجيرة اليوم أهم بكثير مما كانت عليه قبل الأزمة.
الإمارة تقع على الساحل الشرقي لدولة الإمارات، مباشرة على خليج عُمان وخارج مضيق هرمز. وقد استثمرت أبوظبي ودبي على مدى سنوات في تطوير البنية النفطية والتخزينية والمينائية على هذا الساحل، أساساً بهدف توفير طريق بديل لصادرات الطاقة.
اليوم، يتوسع المنطق نفسه ليشمل التجارة الأوسع.
الفجيرة لم تعد مجرد منفذ يمكن من خلاله تصدير جزء من النفط الإماراتي من دون المرور بهرمز؛ بل أصبحت قاعدة محتملة لاستقبال البضائع وإعادة توزيعها براً نحو دبي وأبوظبي وبقية الدولة.
وتشير Financial Times إلى أن الإمارات تستثمر حالياً في توسعة بنيتها المينائية في الفجيرة في محاولة لزيادة قدرة الساحل الشرقي على استيعاب تجارة كان جزء كبير منها يمر تاريخياً عبر جبل علي.
لكن المشكلة هي أن بناء ميناء ضخم أو توسيع قدرته ليس أمراً يمكن إنجازه خلال أسابيع.
الموانئ تحتاج إلى أرصفة، ومناطق تخزين، وطرق سريعة، وساحات للحاويات، وأنظمة جمركية، وشبكات نقل قادرة على استيعاب أحجام ضخمة من البضائع.
لهذا يمكن للفجيرة تخفيف الأزمة، لكنها لا تستطيع بين ليلة وضحاها أن تحل محل البنية اللوجستية المتكاملة التي نشأت حول جبل علي خلال عقود.
خورفكان يكتسب أهمية جديدة
الموقع نفسه يمنح ميناء خورفكان، التابع لإمارة الشارقة، قيمة استراتيجية متزايدة.
الميناء يقع هو الآخر خارج هرمز، على خليج عُمان، ولذلك يمكن للسفن الوصول إليه من المحيط الهندي من دون دخول الخليج.
وهذا ما جعله أحد الخيارات الطبيعية للشركات التي تبحث عن بدائل لجبل علي.
غير أن تحويل خورفكان إلى بوابة رئيسية لبضائع الإمارات يعني بدوره نقل كميات أكبر براً عبر جبال الحجر نحو المراكز السكانية والاقتصادية على الساحل الغربي.
وبالتالي، فإن حل مشكلة بحرية يخلق ضغطاً على البنية التحتية البرية.
كل حاوية كان يمكن سابقاً إنزالها قرب دبي تحتاج اليوم، في بعض الحالات، إلى رحلة إضافية بالشاحنات عبر الدولة.
هذا يرفع التكلفة ويستهلك وقتاً وقدرة لوجستية ويزيد الطلب على الشاحنات والسائقين والمستودعات.
وتظهر الضغوط أيضاً في سوق الوقود البحري، حيث شهدت الفجيرة وخورفكان نقصاً في بعض أنواع وقود السفن وارتفاعاً في الأسعار نتيجة زيادة الطلب واضطراب الإمدادات الإقليمية.
سلطنة عُمان تصبح عقدة لوجستية لا غنى عنها
المستفيد الاستراتيجي الآخر من إعادة تشكيل التدفقات هو سلطنة عُمان.
موانئ صحار والدقم وصلالة تقع خارج هرمز، وتوفر الخليج اتصالاً مباشراً بالمحيط الهندي.
صحار على وجه الخصوص أصبحت جزءاً محورياً من عمليات نقل النفط الجديدة.
فبدلاً من أن تعبر الناقلات العملاقة المضيق بالكامل، تستخدم شركات الخليج ناقلات أصغر لنقل الخام عبر المنطقة الخطرة، ثم تنقله في عرض البحر إلى ناقلات أكبر تنتظر قرب عُمان.
هذه العمليات المعروفة باسم النقل من سفينة إلى سفينة أصبحت جزءاً أساسياً من منظومة الطوارئ الخليجية.
الإمارات كانت من أوائل الدول التي وسعتها، ثم اعتمدتها السعودية بدرجة أكبر بعد تعطل خط الأنابيب شرق-غرب. وبفضل هذه الآلية ارتفعت الصادرات الإماراتية إلى نحو 3.6 ملايين برميل يومياً خلال سبتمبر رغم القيود المفروضة على الملاحة.
لكنها ليست حلاً مجانياً.
فالنقل مرتين يحتاج إلى عدد أكبر من السفن، ويزيد مدة الرحلة، ويرفع تكاليف التأمين والتشغيل، ويخلق نقاط ازدحام جديدة قبالة السواحل العُمانية.
وبحسب بيانات سوق الشحن، باتت تكلفة النقل تمثل أكثر من ربع قيمة بعض شحنات الخام، مقارنة بنحو 2 إلى 3 في المئة قبل الأزمة.
هذه ليست زيادة هامشية.
إنها إعادة كتابة كاملة لاقتصاديات نقل النفط الخليجي.
السعودية تواجه معضلة مختلفة
كانت المملكة العربية السعودية تمتلك، من الناحية النظرية، أفضل تحوط جغرافي ضد أزمة هرمز.
خط الأنابيب شرق-غرب ينقل النفط من حقول المنطقة الشرقية إلى ينبع على البحر الأحمر، ما يسمح للمملكة بتجاوز المضيق بالكامل.
لكن الهجمات الأخيرة على الخط كشفت حدود هذا التحوط أيضاً.
تعطل جزء كبير من الخط أدى إلى توقف تحميل الخام من ينبع وإجبار أرامكو على إعادة جزء أكبر من صادراتها إلى الخليج، رغم المخاطر المرتبطة بهرمز.
النتيجة تحمل مفارقة واضحة.
الممر الذي بُني لتجاوز هرمز أصبح غير متاح مؤقتاً، فيما بات الطريق الذي كانت السعودية تحاول تقليل اعتمادها عليه ضرورياً مرة أخرى.
أرامكو بدأت بالتالي استخدام الطريقة نفسها التي تعتمدها الإمارات: تحميل النفط من موانئ الخليج ثم نقله إلى سفن أكبر قرب ميناء صحار العُماني.
وخططت الشركة لشحن نحو 60 مليون برميل بهذه الآلية خلال سبتمبر وأكتوبر.
الأزمة بذلك لا تدفع الدول إلى طرق بديلة مختلفة فقط، بل إلى شبكة مترابطة من الحلول المؤقتة تعتمد فيها السعودية والإمارات والعراق بدرجات متزايدة على الموانئ والمياه العُمانية.
الغذاء يكشف التكلفة الحقيقية للأزمة
لكن التأثير الأكثر مباشرة على سكان الخليج قد لا يظهر في النفط.
بل في الطعام.
دول مجلس التعاون تعتمد بدرجة كبيرة على الواردات لتأمين احتياجاتها الغذائية، وتصل هذه النسبة في بعض التقديرات إلى نحو 90 في المئة.
في الظروف العادية، يتم تعويض هذا الاعتماد من خلال موانئ عالية الكفاءة، ومخزونات استراتيجية، وسلاسل توريد دولية سريعة.
إغلاق الطريق البحري الطبيعي يغيّر الحساب.
الطريق البري أغلى بكثير من السفن عندما يتعلق الأمر بالسلع منخفضة القيمة وكبيرة الحجم مثل الأرز والحبوب.
ولهذا نقلت Financial Times عن مسؤول خليجي لم تكشف هويته قوله إن بلاده باتت تدفع نحو ثلاثة أضعاف سعر الأرز بعد الاضطرار إلى نقله براً بدلاً من الطريق البحري المعتاد، محذراً من أن الوضع الحالي «غير قابل للاستمرار على المدى الطويل».
هذه الجملة تلخص جوهر المشكلة.
من الممكن تجاوز الحصار اللوجستي تقنياً.
لكن السؤال هو: بأي تكلفة؟
الفرق بين المرونة والكفاءة
الإمارات أثبتت حتى الآن قدرة كبيرة على إبقاء السلع الأساسية متاحة.
عند بداية اضطرابات الملاحة، فعّلت السلطات مخزونات الغذاء الاستراتيجية، وفتحت طرقاً بديلة، وعملت مع الموردين والمستوردين على إعادة توجيه الإمدادات. مسؤولون إماراتيون قالوا إن التجربة التي اكتسبتها الدولة خلال جائحة كوفيد ساعدتها في بناء هذه الاستجابة.
لكن هناك فارقاً جوهرياً بين المرونة والكفاءة.
المرونة تعني أن النظام لا ينهار عندما يفقد أحد مساراته.
الكفاءة تعني أن البضائع تصل بأقل تكلفة وفي أقصر وقت.
الخليج أثبت قدراً كبيراً من الأولى.
لكنه يفقد جزءاً من الثانية.
يمكن نقل الطعام بالشاحنات من موانئ عُمان.
يمكن تفريغ الحاويات في خورفكان والفجيرة.
يمكن نقل النفط بين السفن في عرض البحر.
يمكن استخدام الطيران لبعض المنتجات عالية القيمة.
لكن كل طبقة إضافية في السلسلة ترفع التكلفة.
وهذه التكاليف تنتقل في النهاية إما إلى الشركات، أو إلى الحكومات من خلال الدعم، أو إلى المستهلك عبر الأسعار.
اقتصاد الخليج بُني حول البحر
لهذا تتجاوز الأزمة مسألة إيجاد بضعة طرق بديلة.
اقتصادات الخليج الحديثة بُنيت تاريخياً حول الموانئ.
الإمارات أصبحت مركزاً للتجارة الدولية لأن السفن العملاقة تستطيع الوصول إلى جبل علي، تفريغ حمولتها وإعادة توزيع البضائع بسرعة على منطقة واسعة.
دبي أصبحت مركزاً لإعادة التصدير لأن كلفة حركة السلع كانت منخفضة بصورة استثنائية.
ودول الخليج الأخرى اعتمدت هي أيضاً على هذا النموذج بدرجات متفاوتة.
نقل نسبة أكبر من التجارة إلى البر يغيّر الاقتصاديات التي يقوم عليها هذا النموذج.
الشاحنة لا تستطيع منافسة سفينة حاويات تحمل عشرات الآلاف من الصناديق.
حتى السكك الحديدية، حين تكون متاحة، لا توفر السعة البحرية نفسها.
ولهذا فإن الممرات البرية البديلة تستطيع زيادة الصمود، لكنها لن تلغي أهمية البحر.
الهدف الحقيقي إذن ليس استبدال هرمز.
بل منع هرمز من أن يكون نقطة فشل وحيدة.
السكك الحديدية قد تصبح جزءاً من الحل
وهنا تكتسب مشاريع الربط الخليجي أهمية مختلفة تماماً.
لسنوات، جرى النظر إلى شبكات السكك الحديدية الخليجية أساساً باعتبارها مشاريع للتنويع الاقتصادي وربط المدن وتسهيل التجارة الإقليمية.
الأزمة الحالية تضيف إليها بعداً أمنياً.
إذا أمكن مستقبلاً تفريغ الحاويات في الفجيرة أو صحار أو الدقم ثم نقلها بكميات كبيرة بالقطارات نحو الإمارات والسعودية وقطر وبقية المنطقة، فإن الاعتماد على هرمز يمكن أن ينخفض بصورة أكثر استدامة.
السعة ستكون أقل من النقل البحري، لكنها أعلى بكثير من الاعتماد المكثف على الشاحنات.
وينطبق المنطق نفسه على الممرات بين الموانئ السعودية على البحر الأحمر والداخل الخليجي.
في هذا السيناريو، لا تعود خطوط السكك الحديدية مجرد بنية نقل.
تصبح بوليصة تأمين جيوسياسية.
عُمان قد تكون أكبر المستفيدين الاستراتيجيين
إعادة هيكلة التجارة تمنح سلطنة عُمان أيضاً فرصة طويلة الأجل.
موقعها الجغرافي الذي كان يُنظر إليه أحياناً كميزة ثانوية مقارنة بمراكز التجارة الإماراتية الكبرى أصبح اليوم أصلاً استراتيجياً.
صحار قريبة بما يكفي من الإمارات والسعودية لتكون عقدة لإعادة التوزيع.
الدقم تمتلك مساحة واسعة للتوسع بعيداً عن نقاط الاختناق الرئيسية.
وصلالة توفر اتصالاً مباشراً بمسارات التجارة بين آسيا وأفريقيا وأوروبا.
إذا استمرت الشركات في إعادة تصميم سلاسل التوريد بحيث لا تعتمد بالكامل على الموانئ الواقعة داخل الخليج، يمكن أن تجذب عُمان استثمارات إضافية في التخزين والمستودعات والصناعات اللوجستية وإعادة الشحن.
بذلك، قد تترك الأزمة وراءها تحولاً دائماً حتى إذا عاد هرمز لاحقاً إلى العمل بصورة طبيعية.
الشركات لن تنسى الأزمة بسرعة
وهذه نقطة أساسية.
سلاسل التوريد لا تعود دائماً إلى شكلها السابق بمجرد انتهاء الأزمة التي غيرتها.
إذا استثمرت شركة في مستودع جديد في صحار، أو وقعت عقداً مع شركة لوجستية في الفجيرة، أو بنت مساراً برياً جديداً عبر السعودية، فقد تستمر في استخدام جزء منه بعد إعادة فتح الطريق البحري التقليدي.
السبب بسيط: الشركات تدفع مقابل المرونة.
قبل الأزمة، كان استخدام طريق أكثر تكلفة لتجنب سيناريو إغلاق هرمز يبدو غير اقتصادي.
بعد أن تحقق هذا السيناريو فعلياً، تتغير طريقة تقييم الخطر.
المدير المالي لا يقارن بعد الآن بين الطريق الأرخص والطريق الأغلى فقط.
بل يقارن بين تكلفة وجود بديل وتكلفة عدم القدرة على التجارة نهائياً عند وقوع الأزمة التالية.
هذا التحول النفسي والاستثماري قد يكون من أكثر الآثار الدائمة للصراع.
الأسواق العالمية تدفع الثمن أيضاً
ولا تبقى الكلفة داخل الخليج.
نقص السفن وارتفاع أسعار التأمين وإطالة الرحلات يسحب القدرة اللوجستية من مناطق أخرى من العالم.
جزء كبير من أسطول ناقلات النفط العملاقة أصبح متمركزاً بالقرب من عُمان لخدمة عمليات إعادة الشحن الخليجية. وتشير تقديرات حديثة إلى أن نحو 15 في المئة من أسطول ناقلات VLCC العالمي بات موجوداً في المنطقة، بينما تجاوزت تكلفة استئجار بعض السفن مليون دولار يومياً.
وهذا يعني أن ناقلة مستخدمة قرب هرمز ليست متاحة لنقل النفط بين مناطق أخرى.
الأزمة المحلية تتحول بالتالي إلى نقص عالمي في القدرة البحرية.
الأمر نفسه ينطبق على الحاويات والتأمين والخدمات اللوجستية.
كلما طال الاضطراب، ازداد احتمال انتقال تكلفته من الخليج إلى أسعار الشحن والتضخم عالمياً.
هرمز لم يفقد أهميته — بل أثبتها
قد يبدو من المفارقة أن الأزمة التي تدفع الجميع للبحث عن طرق تتجاوز هرمز تؤكد في الوقت نفسه أهميته الاستثنائية.
المسارات البديلة موجودة.
لكنها أقل كفاءة.
يمكن للإمارات استخدام ساحلها الشرقي.
يمكن لعُمان استقبال مزيد من السفن.
يمكن للسعودية الاعتماد على ينبع عندما يعمل خط الأنابيب.
يمكن نقل السلع بالشاحنات والقطارات والطائرات.
لكن لا توجد حالياً بنية واحدة تستطيع استيعاب الحجم الهائل من التجارة الذي كان يمر عبر المضيق بتكلفة مماثلة.
لهذا فإن التجارة لم تتوقف، لكنها أصبحت أكثر تعقيداً وأغلى ثمناً.
وهذه ربما أهم نتيجة للأزمة حتى الآن.
السؤال لم يعد ما إذا كان الخليج قادراً على العمل من دون الاستخدام الطبيعي لهرمز.
لقد أثبت أنه يستطيع.
السؤال هو كم سيدفع مقابل ذلك، وكم من الوقت يمكنه تحمّل هذه التكلفة.
من خطط الطوارئ إلى بنية دائمة
ومع ذلك، كل شهر تستمر فيه الأزمة يجعل الحلول المؤقتة أقل مؤقتية.
استثمارات الفجيرة تتسارع.
الموانئ العُمانية تكتسب أدواراً جديدة.
عمليات النقل من سفينة إلى أخرى تتحول إلى ممارسة منظمة بدلاً من حل استثنائي.
السعودية تعيد تقييم قدرة مساراتها الشرقية والغربية.
والشركات تعيد رسم شبكات المخازن والشحن بناءً على فرضية أن الطرق البحرية قد تتعطل مجدداً.
هذا هو التحول الحقيقي.
الخليج انتقل خلال عقود من اقتصاد يعتمد بدرجة كبيرة على تصدير النفط إلى اقتصاد أكثر تنوعاً، لكنه ظل يعتمد على جغرافيا بحرية شديدة التركّز.
أزمة هرمز تكشف الآن المرحلة التالية المطلوبة من هذا التحول: تنويع طرق الوصول إلى العالم، وليس فقط تنويع ما تنتجه اقتصادات المنطقة.
الإمارات تبدو في موقع متقدم بفضل الفجيرة وخورفكان وشبكة الطرق والموانئ التي بنتها مسبقاً.
عُمان تمتلك موقعاً جغرافياً أصبح أكثر قيمة مع كل يوم يستمر فيه اضطراب المضيق.
والسعودية، رغم الضرر الذي لحق بخط شرق-غرب، تملك الموارد والحوافز لتعزيز الربط بين الخليج والبحر الأحمر على المدى الطويل.
لكن من السابق لأوانه الافتراض أن كل هذه البدائل ستنضج حتماً بالسرعة المطلوبة.
الموانئ والسكك الحديدية والممرات البرية تحتاج سنوات من الاستثمار والتنسيق بين دول تختلف مصالحها وأنظمتها الجمركية وبنيتها التنظيمية.
ولهذا فإن السؤال الحقيقي ليس فقط متى ستظهر شبكة خليجية أكثر تنوعاً.
بل ما إذا كانت الأزمة ستخلق زخماً سياسياً كافياً لبنائها قبل أن يتراجع الشعور بالإلحاح.
ما كشفه هرمز هو أن المنطقة تملك بالفعل بدائل تكفي لمنع الشلل الكامل.
لكنه كشف أيضاً أن تلك البدائل لم تصل بعد إلى مستوى يسمح لها باستبدال الممر الذي خدمت حوله اقتصادات الخليج لعقود.
والفارق بين الأمرين هو الذي سيحدد شكل التجارة الخليجية في السنوات المقبلة.
إذا خرجت دول الخليج من هذه الأزمة وهي قادرة على نقل النفط والغذاء والحاويات عبر شبكة متكاملة من السواحل الشرقية والبحر الأحمر وعُمان والممرات البرية والسكك الحديدية، فلن يكون إغلاق هرمز قد غيّر طرق الشحن فحسب؛ بل سيكون قد أعاد رسم الجغرافيا الاقتصادية للمنطقة بأكملها.